Domain studentenunruhen.de kaufen?
Wir ziehen mit dem Projekt
studentenunruhen.de um.
Sind Sie am Kauf der Domain
studentenunruhen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain studentenunruhen.de kaufen?
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **


Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
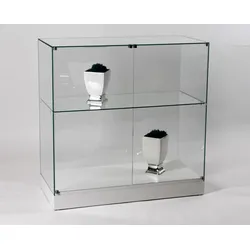
Präsentationsvitrine Museumvitrine Dialog 4RPräsentationsvitrine Museumvitrine Dialog 4R Die hochwertige Präsentationsvitrine mit modernem Sockel ist ideal zur stilvollen Vorstellung wertvoller Exponate. Sie präsentiert sich als elegante Museumsvitrine mit ESG-Sicherheitsglas, abschließbarem Auszug und optionaler LED-Beleuchtung ? ideal für Ausstellungen, Galerien und exklusive Verkaufsräume. Standardausstattung Präsentationsvitrine Museumvitrine: + 5-seitige ESG Sicherheitsverglasung + Polierte Glaskanten + Stumpf UV-verklebt + Glashaube (ca. 100 x 50 x 20 cm BxTxH) + Glashaube mit Präsentationsflächenauszug, abschließbar + Schrank in rechteckiger Grundform, Weiß (ca. 80 cm hoch) + Staufach mit Drehtüren und Fachboden + Kunststoffgleiter Maße: Breite: ca. 100 (120, 135) cm Höhe: ca. 100 cm Tiefe: ca. 50 (60) cm Lieferung: Die Anlieferung erfolgt komplett montiert auf einer Palette frei Bordsteinkante. Qualitätsprodukt des namhaften deutschen Produzenten.1673,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ganzglasvitrine halbhoch Dialog 15XGanzglasvitrine halbhoch Dialog 15X Die edle Ganzglasvitrine in halbhoher Ausführung mit durchdachter Funktionalität überzeugt durch ihre 5-seitige Verglasung aus ESG-Sicherheitsglas und die klar polierten Kanten. Die doppelflügeligen Glastüren mit Push-to-Open lassen sich bequem öffnen. Diese halbhohe Vitrine eignet sich perfekt für eine stilvolle Objektpräsentation. Standardausstattung Ganzglasvitrine halbhoch: + 5-seitige ESG Sicherheitsverglasung + Polierte Glaskanten + Stumpf UV-verklebt + Sockel Weiß + Sockelhöhe ca. 12 cm + Drehtüren Push-to-Open + fester Glasboden in der Mitte + Kunststoffgleiter Maße: Breite: ca. 100 (120) cm Höhe: ca. 100 cm Tiefe: ca. 50 (60) cm Lieferung: Die Anlieferung erfolgt komplett montiert auf einer Palette frei Bordsteinkante. Qualitätsprodukt des namhaften deutschen Produzenten.1304,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
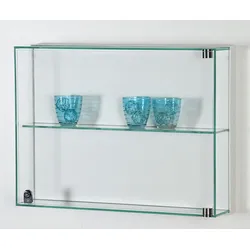
Hängevitrine Sammlervitrine Dialog 25WHängevitrine Sammlervitrine Dialog 25W Diese elegante Hängevitrine ist die ideale Sammlervitrine für auserlesene Exponate, die sicher und sichtbar präsentiert werden sollen. Ihr eleganter Rahmen, die klare Drehtür aus ESG-Sicherheitsglas und die präzise Verarbeitung machen sie zur idealen Lösung für stilvolle Wandpräsentationen. Standardausstattung Hängevitrine Sammlervitrine: + 5-seitige ESG Sicherheitsverglasung + Stumpf UV-verklebt + Glas-Drehtür, abschließbar + Aluminium-Rahmen und fester Glasboden in der Rückwand, Silber + verdeckte Wandmontage mit Keilleisten-Technik inkl. Wandmontage-Platte Maße: Breite: ca. 40 (50, 65) cm Höhe: ca. 42 (40, 52, 50) cm Tiefe: ca. 15 cm Lieferung: Die Anlieferung erfolgt komplett montiert auf einer Palette frei Bordsteinkante. Qualitätsprodukt des namhaften deutschen Produzenten.715,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Glasvitrine Wandvitrine Dialog 5DGlasvitrine Wandvitrine Dialog 5D Die hochwertige Wandvitrine, die mit ihrer eleganten Facett-Profilstruktur Design und Funktion perfekt vereint. Dank der Verglasung aus ESG-Sicherheitsglas ist diese Glasvitrine ideal zur stilvollen Präsentation von Exponaten, Auszeichnungen oder Sammlerstücken. Schiebetüren mit integriertem Schloss sorgen für Sicherheit, während höhenverstellbare Glasböden maximale Flexibilität bieten. Standardausstattung Glasvitrine Wandvitrine: + 4-seitige ESG Sicherheitsverglasung + allseitiger Aluminiumrahmen mit Facett-Profilstruktur + Schiebetüren, abschließbar + 2x Glasböden, stufenlos höhenverstellbar + Boden und Rückwand in Silber Maße: Breite: ca. 80 (100, 120) cm Höhe: ca. 80 (100) cm Tiefe: ca. 20 (25, 30) cm Lieferung: Die Anlieferung erfolgt komplett montiert auf einer Palette frei Bordsteinkante. Qualitätsprodukt des namhaften deutschen Produzenten.912,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
Was genau ist eine Hypothek?
Was genau ist eine Hypothek? Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Wenn jemand eine Hypothek aufnimmt, erhält er Geld von einem Kreditgeber, um eine Immobilie zu kaufen oder zu refinanzieren. Die Immobilie dient als Sicherheit für das Darlehen, was bedeutet, dass der Kreditgeber das Recht hat, die Immobilie zu verkaufen, um das Darlehen zurückzuerhalten, wenn der Kreditnehmer die Zahlungen nicht leistet. Hypotheken können verschiedene Laufzeiten, Zinssätze und Bedingungen haben, je nach den Vereinbarungen zwischen dem Kreditgeber und dem Kreditnehmer. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
Präsentationsvitrine Museumvitrine Dialog 4RPräsentationsvitrine Museumvitrine Dialog 4R Die hochwertige Präsentationsvitrine mit modernem Sockel ist ideal zur stilvollen Vorstellung wertvoller Exponate. Sie präsentiert sich als elegante Museumsvitrine mit ESG-Sicherheitsglas, abschließbarem Auszug und optionaler LED-Beleuchtung ? ideal für Ausstellungen, Galerien und exklusive Verkaufsräume. Standardausstattung Präsentationsvitrine Museumvitrine: + 5-seitige ESG Sicherheitsverglasung + Polierte Glaskanten + Stumpf UV-verklebt + Glashaube (ca. 100 x 50 x 20 cm BxTxH) + Glashaube mit Präsentationsflächenauszug, abschließbar + Schrank in rechteckiger Grundform, Weiß (ca. 80 cm hoch) + Staufach mit Drehtüren und Fachboden + Kunststoffgleiter Maße: Breite: ca. 100 (120, 135) cm Höhe: ca. 100 cm Tiefe: ca. 50 (60) cm Lieferung: Die Anlieferung erfolgt komplett montiert auf einer Palette frei Bordsteinkante. Qualitätsprodukt des namhaften deutschen Produzenten.1673,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ganzglasvitrine halbhoch Dialog 15XGanzglasvitrine halbhoch Dialog 15X Die edle Ganzglasvitrine in halbhoher Ausführung mit durchdachter Funktionalität überzeugt durch ihre 5-seitige Verglasung aus ESG-Sicherheitsglas und die klar polierten Kanten. Die doppelflügeligen Glastüren mit Push-to-Open lassen sich bequem öffnen. Diese halbhohe Vitrine eignet sich perfekt für eine stilvolle Objektpräsentation. Standardausstattung Ganzglasvitrine halbhoch: + 5-seitige ESG Sicherheitsverglasung + Polierte Glaskanten + Stumpf UV-verklebt + Sockel Weiß + Sockelhöhe ca. 12 cm + Drehtüren Push-to-Open + fester Glasboden in der Mitte + Kunststoffgleiter Maße: Breite: ca. 100 (120) cm Höhe: ca. 100 cm Tiefe: ca. 50 (60) cm Lieferung: Die Anlieferung erfolgt komplett montiert auf einer Palette frei Bordsteinkante. Qualitätsprodukt des namhaften deutschen Produzenten.1304,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ähnliche Suchbegriffe für Hypothek
-
Hängevitrine Sammlervitrine Dialog 25WHängevitrine Sammlervitrine Dialog 25W Diese elegante Hängevitrine ist die ideale Sammlervitrine für auserlesene Exponate, die sicher und sichtbar präsentiert werden sollen. Ihr eleganter Rahmen, die klare Drehtür aus ESG-Sicherheitsglas und die präzise Verarbeitung machen sie zur idealen Lösung für stilvolle Wandpräsentationen. Standardausstattung Hängevitrine Sammlervitrine: + 5-seitige ESG Sicherheitsverglasung + Stumpf UV-verklebt + Glas-Drehtür, abschließbar + Aluminium-Rahmen und fester Glasboden in der Rückwand, Silber + verdeckte Wandmontage mit Keilleisten-Technik inkl. Wandmontage-Platte Maße: Breite: ca. 40 (50, 65) cm Höhe: ca. 42 (40, 52, 50) cm Tiefe: ca. 15 cm Lieferung: Die Anlieferung erfolgt komplett montiert auf einer Palette frei Bordsteinkante. Qualitätsprodukt des namhaften deutschen Produzenten.715,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Glasvitrine Wandvitrine Dialog 5DGlasvitrine Wandvitrine Dialog 5D Die hochwertige Wandvitrine, die mit ihrer eleganten Facett-Profilstruktur Design und Funktion perfekt vereint. Dank der Verglasung aus ESG-Sicherheitsglas ist diese Glasvitrine ideal zur stilvollen Präsentation von Exponaten, Auszeichnungen oder Sammlerstücken. Schiebetüren mit integriertem Schloss sorgen für Sicherheit, während höhenverstellbare Glasböden maximale Flexibilität bieten. Standardausstattung Glasvitrine Wandvitrine: + 4-seitige ESG Sicherheitsverglasung + allseitiger Aluminiumrahmen mit Facett-Profilstruktur + Schiebetüren, abschließbar + 2x Glasböden, stufenlos höhenverstellbar + Boden und Rückwand in Silber Maße: Breite: ca. 80 (100, 120) cm Höhe: ca. 80 (100) cm Tiefe: ca. 20 (25, 30) cm Lieferung: Die Anlieferung erfolgt komplett montiert auf einer Palette frei Bordsteinkante. Qualitätsprodukt des namhaften deutschen Produzenten.912,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
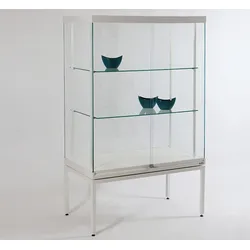
Glasvitrine Standvitrine Dialog 32CGlasvitrine Standvitrine Dialog 32C Die moderne Glasvitrine in Form einer funktionalen Standvitrine ist ausgestattet mit leichtgängigen, rollengelagerten Schiebetüren. Hergestellt aus ESG-Sicherheitsglas und optional beleuchtet mit LED-Systemen, bietet sie optimale Sichtbarkeit und sicheren Zugang zu Ihren Exponaten. Ideal für Kunstmuseen, Läden oder Messen ? formvollendet, sicher und individuell anpassbar. Standardausstattung Glasvitrine Standvitrine: + 4-seitige ESG Sicherheitsverglasung + polierte Glaskanten, stumpf UV-verklebt + Glasschiebetüren, abschließbar + 2x Glasböden, höhenverstellbar + Metallgestell mit Hohchbeinen, Silber (ca. 50 cm) + Verstell-Füße für Niveauausgleich Maße: Breite: ca. 100 (120) cm Höhe: ca. 195 cm Tiefe: ca. 50 (60) cm Lieferung: Die Anlieferung erfolgt komplett montiert auf einer Palette frei Bordsteinkante. Qualitätsprodukt des namhaften deutschen Produzenten.2660,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
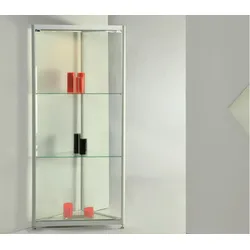
Glasvitrine dreieckig Dialog 18DGlasvitrine dreieckig Dialog 18D Glasvitrine dreieckig für stilvolle Präsentationen in Ecken und Nischen. Die Vitrine überzeugt mit hochwertigem Aluminiumrahmen, ESG-Sicherheitsglas und optionaler LED-Beleuchtung ? ideal für Kunstmuseen, Sammler und Vorstellungen. Standardausstattung Glasvitrine dreieckig: + 3-seitige ESG Sicherheitsverglasung + Profilbauweise, Silber + Eckwinkel hinten ca. 90° + Glasschiebetüren, abschließbar + 2x Glasböden, höhenverstellbar + Verstell-Füße für Niveauausgleich Maße: Breite: ca. 100 (120) cm Höhe: ca. 190 (200) cm Tiefe: ca. 71 (85) cm Lieferung: Die Anlieferung erfolgt komplett montiert auf einer Palette frei Bordsteinkante. Qualitätsprodukt des namhaften deutschen Produzenten.1604,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Was genau ist eine Hypothek?
Was genau ist eine Hypothek? Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Wenn jemand eine Hypothek aufnimmt, erhält er Geld von einem Kreditgeber, um eine Immobilie zu kaufen oder zu refinanzieren. Die Immobilie dient als Sicherheit für das Darlehen, was bedeutet, dass der Kreditgeber das Recht hat, die Immobilie zu verkaufen, um das Darlehen zurückzuerhalten, wenn der Kreditnehmer die Zahlungen nicht leistet. Hypotheken können verschiedene Laufzeiten, Zinssätze und Bedingungen haben, je nach den Vereinbarungen zwischen dem Kreditgeber und dem Kreditnehmer. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.