Domain studentenunruhen.de kaufen?
Wir ziehen mit dem Projekt
studentenunruhen.de um.
Sind Sie am Kauf der Domain
studentenunruhen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain studentenunruhen.de kaufen?
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **


Ähnliche Suchbegriffe für Eigenrisiko
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
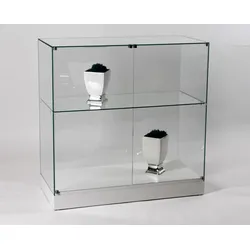
Präsentationsvitrine Museumvitrine Dialog 4RPräsentationsvitrine Museumvitrine Dialog 4R Die hochwertige Präsentationsvitrine mit modernem Sockel ist ideal zur stilvollen Vorstellung wertvoller Exponate. Sie präsentiert sich als elegante Museumsvitrine mit ESG-Sicherheitsglas, abschließbarem Auszug und optionaler LED-Beleuchtung ? ideal für Ausstellungen, Galerien und exklusive Verkaufsräume. Standardausstattung Präsentationsvitrine Museumvitrine: + 5-seitige ESG Sicherheitsverglasung + Polierte Glaskanten + Stumpf UV-verklebt + Glashaube (ca. 100 x 50 x 20 cm BxTxH) + Glashaube mit Präsentationsflächenauszug, abschließbar + Schrank in rechteckiger Grundform, Weiß (ca. 80 cm hoch) + Staufach mit Drehtüren und Fachboden + Kunststoffgleiter Maße: Breite: ca. 100 (120, 135) cm Höhe: ca. 100 cm Tiefe: ca. 50 (60) cm Lieferung: Die Anlieferung erfolgt komplett montiert auf einer Palette frei Bordsteinkante. Qualitätsprodukt des namhaften deutschen Produzenten.1673,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ganzglasvitrine halbhoch Dialog 15XGanzglasvitrine halbhoch Dialog 15X Die edle Ganzglasvitrine in halbhoher Ausführung mit durchdachter Funktionalität überzeugt durch ihre 5-seitige Verglasung aus ESG-Sicherheitsglas und die klar polierten Kanten. Die doppelflügeligen Glastüren mit Push-to-Open lassen sich bequem öffnen. Diese halbhohe Vitrine eignet sich perfekt für eine stilvolle Objektpräsentation. Standardausstattung Ganzglasvitrine halbhoch: + 5-seitige ESG Sicherheitsverglasung + Polierte Glaskanten + Stumpf UV-verklebt + Sockel Weiß + Sockelhöhe ca. 12 cm + Drehtüren Push-to-Open + fester Glasboden in der Mitte + Kunststoffgleiter Maße: Breite: ca. 100 (120) cm Höhe: ca. 100 cm Tiefe: ca. 50 (60) cm Lieferung: Die Anlieferung erfolgt komplett montiert auf einer Palette frei Bordsteinkante. Qualitätsprodukt des namhaften deutschen Produzenten.1304,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
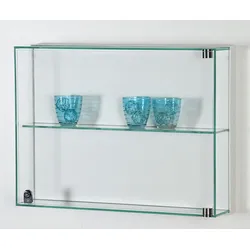
Hängevitrine Sammlervitrine Dialog 25WHängevitrine Sammlervitrine Dialog 25W Diese elegante Hängevitrine ist die ideale Sammlervitrine für auserlesene Exponate, die sicher und sichtbar präsentiert werden sollen. Ihr eleganter Rahmen, die klare Drehtür aus ESG-Sicherheitsglas und die präzise Verarbeitung machen sie zur idealen Lösung für stilvolle Wandpräsentationen. Standardausstattung Hängevitrine Sammlervitrine: + 5-seitige ESG Sicherheitsverglasung + Stumpf UV-verklebt + Glas-Drehtür, abschließbar + Aluminium-Rahmen und fester Glasboden in der Rückwand, Silber + verdeckte Wandmontage mit Keilleisten-Technik inkl. Wandmontage-Platte Maße: Breite: ca. 40 (50, 65) cm Höhe: ca. 42 (40, 52, 50) cm Tiefe: ca. 15 cm Lieferung: Die Anlieferung erfolgt komplett montiert auf einer Palette frei Bordsteinkante. Qualitätsprodukt des namhaften deutschen Produzenten.715,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Glasvitrine Wandvitrine Dialog 5DGlasvitrine Wandvitrine Dialog 5D Die hochwertige Wandvitrine, die mit ihrer eleganten Facett-Profilstruktur Design und Funktion perfekt vereint. Dank der Verglasung aus ESG-Sicherheitsglas ist diese Glasvitrine ideal zur stilvollen Präsentation von Exponaten, Auszeichnungen oder Sammlerstücken. Schiebetüren mit integriertem Schloss sorgen für Sicherheit, während höhenverstellbare Glasböden maximale Flexibilität bieten. Standardausstattung Glasvitrine Wandvitrine: + 4-seitige ESG Sicherheitsverglasung + allseitiger Aluminiumrahmen mit Facett-Profilstruktur + Schiebetüren, abschließbar + 2x Glasböden, stufenlos höhenverstellbar + Boden und Rückwand in Silber Maße: Breite: ca. 80 (100, 120) cm Höhe: ca. 80 (100) cm Tiefe: ca. 20 (25, 30) cm Lieferung: Die Anlieferung erfolgt komplett montiert auf einer Palette frei Bordsteinkante. Qualitätsprodukt des namhaften deutschen Produzenten.912,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **
Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
Präsentationsvitrine Museumvitrine Dialog 4RPräsentationsvitrine Museumvitrine Dialog 4R Die hochwertige Präsentationsvitrine mit modernem Sockel ist ideal zur stilvollen Vorstellung wertvoller Exponate. Sie präsentiert sich als elegante Museumsvitrine mit ESG-Sicherheitsglas, abschließbarem Auszug und optionaler LED-Beleuchtung ? ideal für Ausstellungen, Galerien und exklusive Verkaufsräume. Standardausstattung Präsentationsvitrine Museumvitrine: + 5-seitige ESG Sicherheitsverglasung + Polierte Glaskanten + Stumpf UV-verklebt + Glashaube (ca. 100 x 50 x 20 cm BxTxH) + Glashaube mit Präsentationsflächenauszug, abschließbar + Schrank in rechteckiger Grundform, Weiß (ca. 80 cm hoch) + Staufach mit Drehtüren und Fachboden + Kunststoffgleiter Maße: Breite: ca. 100 (120, 135) cm Höhe: ca. 100 cm Tiefe: ca. 50 (60) cm Lieferung: Die Anlieferung erfolgt komplett montiert auf einer Palette frei Bordsteinkante. Qualitätsprodukt des namhaften deutschen Produzenten.1673,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ganzglasvitrine halbhoch Dialog 15XGanzglasvitrine halbhoch Dialog 15X Die edle Ganzglasvitrine in halbhoher Ausführung mit durchdachter Funktionalität überzeugt durch ihre 5-seitige Verglasung aus ESG-Sicherheitsglas und die klar polierten Kanten. Die doppelflügeligen Glastüren mit Push-to-Open lassen sich bequem öffnen. Diese halbhohe Vitrine eignet sich perfekt für eine stilvolle Objektpräsentation. Standardausstattung Ganzglasvitrine halbhoch: + 5-seitige ESG Sicherheitsverglasung + Polierte Glaskanten + Stumpf UV-verklebt + Sockel Weiß + Sockelhöhe ca. 12 cm + Drehtüren Push-to-Open + fester Glasboden in der Mitte + Kunststoffgleiter Maße: Breite: ca. 100 (120) cm Höhe: ca. 100 cm Tiefe: ca. 50 (60) cm Lieferung: Die Anlieferung erfolgt komplett montiert auf einer Palette frei Bordsteinkante. Qualitätsprodukt des namhaften deutschen Produzenten.1304,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
-
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **
-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
Ähnliche Suchbegriffe für Eigenrisiko
-
Hängevitrine Sammlervitrine Dialog 25WHängevitrine Sammlervitrine Dialog 25W Diese elegante Hängevitrine ist die ideale Sammlervitrine für auserlesene Exponate, die sicher und sichtbar präsentiert werden sollen. Ihr eleganter Rahmen, die klare Drehtür aus ESG-Sicherheitsglas und die präzise Verarbeitung machen sie zur idealen Lösung für stilvolle Wandpräsentationen. Standardausstattung Hängevitrine Sammlervitrine: + 5-seitige ESG Sicherheitsverglasung + Stumpf UV-verklebt + Glas-Drehtür, abschließbar + Aluminium-Rahmen und fester Glasboden in der Rückwand, Silber + verdeckte Wandmontage mit Keilleisten-Technik inkl. Wandmontage-Platte Maße: Breite: ca. 40 (50, 65) cm Höhe: ca. 42 (40, 52, 50) cm Tiefe: ca. 15 cm Lieferung: Die Anlieferung erfolgt komplett montiert auf einer Palette frei Bordsteinkante. Qualitätsprodukt des namhaften deutschen Produzenten.715,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Glasvitrine Wandvitrine Dialog 5DGlasvitrine Wandvitrine Dialog 5D Die hochwertige Wandvitrine, die mit ihrer eleganten Facett-Profilstruktur Design und Funktion perfekt vereint. Dank der Verglasung aus ESG-Sicherheitsglas ist diese Glasvitrine ideal zur stilvollen Präsentation von Exponaten, Auszeichnungen oder Sammlerstücken. Schiebetüren mit integriertem Schloss sorgen für Sicherheit, während höhenverstellbare Glasböden maximale Flexibilität bieten. Standardausstattung Glasvitrine Wandvitrine: + 4-seitige ESG Sicherheitsverglasung + allseitiger Aluminiumrahmen mit Facett-Profilstruktur + Schiebetüren, abschließbar + 2x Glasböden, stufenlos höhenverstellbar + Boden und Rückwand in Silber Maße: Breite: ca. 80 (100, 120) cm Höhe: ca. 80 (100) cm Tiefe: ca. 20 (25, 30) cm Lieferung: Die Anlieferung erfolgt komplett montiert auf einer Palette frei Bordsteinkante. Qualitätsprodukt des namhaften deutschen Produzenten.912,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
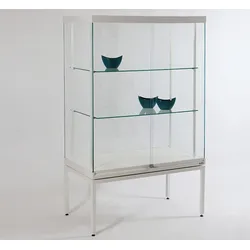
Glasvitrine Standvitrine Dialog 32CGlasvitrine Standvitrine Dialog 32C Die moderne Glasvitrine in Form einer funktionalen Standvitrine ist ausgestattet mit leichtgängigen, rollengelagerten Schiebetüren. Hergestellt aus ESG-Sicherheitsglas und optional beleuchtet mit LED-Systemen, bietet sie optimale Sichtbarkeit und sicheren Zugang zu Ihren Exponaten. Ideal für Kunstmuseen, Läden oder Messen ? formvollendet, sicher und individuell anpassbar. Standardausstattung Glasvitrine Standvitrine: + 4-seitige ESG Sicherheitsverglasung + polierte Glaskanten, stumpf UV-verklebt + Glasschiebetüren, abschließbar + 2x Glasböden, höhenverstellbar + Metallgestell mit Hohchbeinen, Silber (ca. 50 cm) + Verstell-Füße für Niveauausgleich Maße: Breite: ca. 100 (120) cm Höhe: ca. 195 cm Tiefe: ca. 50 (60) cm Lieferung: Die Anlieferung erfolgt komplett montiert auf einer Palette frei Bordsteinkante. Qualitätsprodukt des namhaften deutschen Produzenten.2660,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
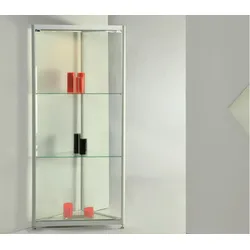
Glasvitrine dreieckig Dialog 18DGlasvitrine dreieckig Dialog 18D Glasvitrine dreieckig für stilvolle Präsentationen in Ecken und Nischen. Die Vitrine überzeugt mit hochwertigem Aluminiumrahmen, ESG-Sicherheitsglas und optionaler LED-Beleuchtung ? ideal für Kunstmuseen, Sammler und Vorstellungen. Standardausstattung Glasvitrine dreieckig: + 3-seitige ESG Sicherheitsverglasung + Profilbauweise, Silber + Eckwinkel hinten ca. 90° + Glasschiebetüren, abschließbar + 2x Glasböden, höhenverstellbar + Verstell-Füße für Niveauausgleich Maße: Breite: ca. 100 (120) cm Höhe: ca. 190 (200) cm Tiefe: ca. 71 (85) cm Lieferung: Die Anlieferung erfolgt komplett montiert auf einer Palette frei Bordsteinkante. Qualitätsprodukt des namhaften deutschen Produzenten.1604,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **
-
Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.